

balitribune.co.id | Mangupura - Otoritas Jasa Keuangan (OJK) Provinsi Bali mendorong industri Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) untuk memperkuat penyaluran pembiayaan kepada usaha mikro, kecil, dan menengah (UMKM). Dorongan ini dinilai penting agar pertumbuhan industri perbankan rakyat tidak hanya tercermin dari peningkatan aset dan penyaluran kredit, tetapi juga memberikan dampak nyata terhadap penguatan ekonomi masyarakat.
Pasalnya, meskipun penyaluran kredit BPR/S di Bali menunjukkan pertumbuhan positif, pembiayaan kepada sektor UMKM justru masih bergerak relatif lambat dibandingkan kredit non-UMKM. Kondisi tersebut menjadi salah satu pekerjaan rumah bagi industri BPR/S yang selama ini memiliki kedekatan dengan masyarakat dan pelaku usaha lokal.
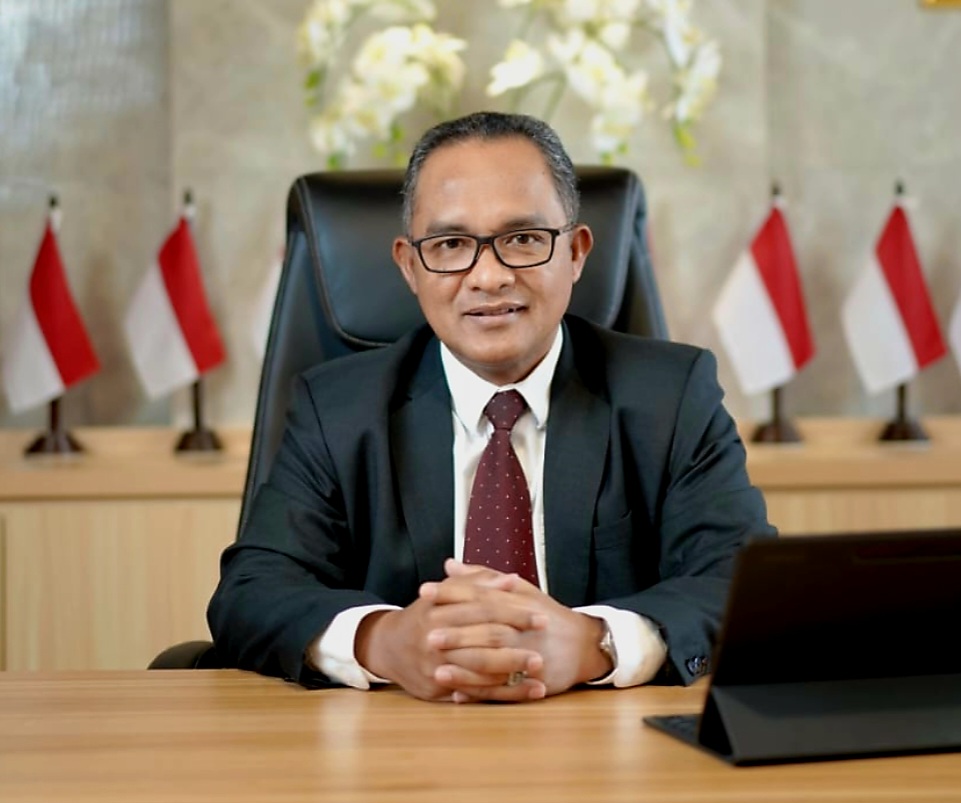
Kepala OJK Provinsi Bali, Parjiman, menegaskan bahwa BPR dan BPRS memiliki posisi strategis dalam mendukung pertumbuhan ekonomi daerah, terutama melalui pembiayaan produktif yang menyentuh langsung kebutuhan masyarakat. Kedekatan dengan pelaku usaha mikro dan kecil menjadi keunggulan yang perlu dimanfaatkan secara optimal.
Hal tersebut disampaikan Parjiman dalam kegiatan Evaluasi Kinerja BPR/S Wilayah Provinsi Bali Tahun 2026 bertema Penguatan Kinerja BPR dan Akses UMKM Menuju Ekonomi Bali Berkelanjutan di Nusa Dua, Badung, Selasa (3/11/2026).
Menurut Parjiman, penguatan fungsi intermediasi BPR/S harus dilakukan dengan tetap memperhatikan karakteristik usaha dan kemampuan debitur. Penyaluran kredit tidak semata-mata mengejar pertumbuhan, tetapi harus dibarengi prinsip kehati-hatian, tata kelola yang baik, serta pengelolaan risiko yang memadai.
Terlebih, perekonomian Bali pada triwulan II 2026 tumbuh 5,78 persen secara tahunan (year on year/yoy), lebih tinggi dibandingkan pertumbuhan ekonomi nasional sebesar 5,29 persen. Kondisi tersebut membuka peluang bagi BPR/S untuk memperluas pembiayaan pada sektor-sektor produktif yang menopang perekonomian Bali, seperti akomodasi dan makan minum, pertanian, kehutanan, perikanan, serta transportasi dan pergudangan.
Di tengah peluang tersebut, kinerja industri BPR/S Bali hingga September 2026 menunjukkan perkembangan positif. Total aset tercatat mencapai Rp22,81 triliun atau tumbuh 2,01 persen dibandingkan periode yang sama tahun sebelumnya. Dana Pihak Ketiga (DPK) mencapai Rp18,22 triliun atau meningkat 1,75 persen, sedangkan penyaluran kredit sebesar Rp14,17 triliun atau tumbuh 5,66 persen.
Pertumbuhan kredit yang lebih tinggi dibandingkan penghimpunan dana mendorong rasio Loan to Deposit Ratio (LDR) meningkat menjadi 77,73 persen. Angka tersebut mencerminkan semakin optimalnya fungsi intermediasi BPR/S dalam menyalurkan dana kepada masyarakat.
Namun, pertumbuhan tersebut belum sepenuhnya ditopang pembiayaan UMKM. Direktur Pengawasan Lembaga Jasa Keuangan Kantor OJK Provinsi Bali, Adityo Pamudji, mengungkapkan bahwa hingga September 2026 kredit UMKM baru mencapai Rp6,67 triliun atau sekitar 47,10 persen dari total kredit BPR/S di Bali.
Kredit UMKM tersebut hanya tumbuh 1,59 persen secara tahunan. Angka ini jauh di bawah pertumbuhan kredit non-UMKM yang mencapai 9,56 persen.
Kesenjangan pertumbuhan tersebut menunjukkan bahwa penyaluran kredit BPR/S masih perlu diarahkan lebih kuat kepada sektor usaha mikro dan kecil. Padahal, kelompok usaha ini memiliki peran penting dalam menggerakkan ekonomi lokal, menciptakan lapangan kerja, serta menjaga aktivitas ekonomi masyarakat.
Selain persoalan penyaluran kredit, OJK juga menyoroti sejumlah risiko yang perlu mendapat perhatian industri. Salah satunya terkait Agunan yang Diambil Alih (AYDA) yang hingga September 2026 mencapai Rp1,48 triliun atau meningkat 11,99 persen secara tahunan.
Risiko lainnya berasal dari kredit sindikasi yang tercatat sebesar Rp1,48 triliun atau tumbuh 23,69 persen. Bahkan, rasio kredit bermasalah atau Non-Performing Loan (NPL) pada segmen tersebut mencapai 18,82 persen.
Menurut Adityo, kondisi ini menuntut BPR/S memperkuat analisis pembiayaan, penilaian agunan, pemantauan proyek, serta pengendalian konsentrasi risiko. Pengelolaan AYDA dan kredit sindikasi juga harus menjadi perhatian agar tidak membebani kesehatan keuangan lembaga.
Di sisi lain, ketahanan permodalan BPR/S di Bali masih terjaga. Hal itu terlihat dari rasio kecukupan modal atau Capital Adequacy Ratio (CAR) yang mencapai 28,66 persen pada September 2026, meningkat dibandingkan periode yang sama tahun sebelumnya sebesar 27,66 persen. Rasio tersebut juga berada di atas rata-rata nasional.
Kualitas aset industri turut menunjukkan perbaikan. Rasio NPL gross tercatat sebesar 11,27 persen, turun dibandingkan September 2025 yang mencapai 14,88 persen.
Penguatan kelembagaan juga mulai menunjukkan hasil. Jumlah BPR/S yang belum memenuhi ketentuan modal inti minimum berkurang dari 40 lembaga pada Desember 2020 menjadi lima lembaga pada September 2026.
Dari 10 grup kepemilikan yang menjadi perhatian dalam proses konsolidasi, enam grup telah menyelesaikan konsolidasi, sedangkan empat grup lainnya masih dalam proses.
Meski demikian, OJK menilai penguatan industri tidak cukup hanya melalui perbaikan rasio keuangan. BPR/S juga perlu mempercepat penyelesaian AYDA, memperbaiki kualitas aset berdasarkan kondisi riil debitur, meningkatkan disiplin pengelolaan kredit sindikasi, serta menyusun Rencana Bisnis Bank (RBB) berdasarkan potensi pasar yang realistis.
Lebih jauh, OJK mendorong BPR/S agar semakin memperkuat perannya di wilayah operasional masing-masing. Arah kebijakan tersebut sejalan dengan Roadmap Pengembangan dan Penguatan Industri BPR dan BPRS (RP2B) 2024–2027 serta amanat Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) yang menempatkan usaha mikro dan kecil serta masyarakat di wilayah operasional sebagai fokus utama pelayanan BPR/S.
Untuk memperkuat kontribusi tersebut, evaluasi kinerja BPR/S Bali juga menghadirkan narasumber dari Badan Pusat Statistik (BPS) Provinsi Bali, Kantor Perwakilan Bank Indonesia Provinsi Bali, dan Bappeda Provinsi Bali. Pembahasan mencakup perkembangan ekonomi, potensi sektor usaha, arah pembangunan daerah, hingga peluang peningkatan kapasitas dan digitalisasi BPR/S.
Pengembangan industri juga diharapkan tidak terlepas dari prinsip keberlanjutan dan kearifan lokal Bali melalui filosofi Tri Hita Karana. Dengan prinsip tersebut, kegiatan usaha BPR/S diharapkan tidak hanya berorientasi pada pertumbuhan dan keuntungan, tetapi juga berkontribusi terhadap penciptaan lapangan kerja, penguatan ekonomi lokal, serta peningkatan kesejahteraan masyarakat.
"OJK Provinsi Bali selanjutnya akan memperkuat pengawasan berbasis risiko, mendorong konsolidasi dan penguatan permodalan, serta meningkatkan sinergi dengan pemerintah daerah, Bank Indonesia, Lembaga Penjamin Simpanan (LPS), Perbarindo, dan pemangku kepentingan lainnya melalui Tim Percepatan Akses Keuangan Daerah (TPAKD)," pungkas Parjiman.
Melalui berbagai langkah tersebut, OJK berharap BPR/S di Bali semakin tangguh dan berdaya saing, sekaligus mampu menjalankan fungsi utamanya sebagai lembaga keuangan yang dekat dengan masyarakat dan menjadi salah satu penggerak pembiayaan UMKM.